
Таксата за предсрочно погасяване на ипотечни кредити може да отпадне по всички договори - новите и вече действащите. Това обмислят управляващите, които подготвят промените в закона за кредитните институции.
Преди около седмица е имало работна среща с авторите на новите текстове и представители на банките.
Депутати от управляващата коалиция щели да отстояват това да важи във всички случаи - и при рефинансиране, и със собствени средства. Така се засилвала конкуренцията между банките. А клиентът нямало да е принуден да прави допълнителни разходи. Според авторите на идеята обяснението, че кредитите са дългосрочни, не е основателно. Банките били специализирани институции, които имат експерти и могат да оценят риска. А не да го прехвърлят изцяло на клиента.
Според присъствали на срещата банките са били склонни да приемат отпадането на таксата за предсрочно погасяване, но при условие, че е със собствени средства.
Подобен текст има и в проектодирективата на ЕС. Според нея таксата за предсрочно погасяване на ипотечни кредити се премахва изцяло или е минимална.
Банкерите били склонни да приемат това, но са на мнение, че премахването изцяло е неразумно, защото са планирали връщането на парите за 20-30 г., а не за 2 седмици например.
Слаб напредък имало по въпроса с реализиране на обезпечението, когато длъжникът има затруднения да изплаща ипотечния кредит.
За съществуващите заеми може да важи и друго предложение - банката и клиентът да могат да се договорят за продажбата на ипотекирания имот. Ако длъжникът се откаже от него, банката го продава и с получената сума се удовлетворява напълно, дори и сумата да е по-ниска от дълга.
Предложението на депутатите е да има избор - дали продажбата да стане по общия
ред, или клиентът да се откаже от имота, а банката да го продаде.
От финансиращите институции предлагали в договора предварително да се посочва как ще се процедира. Според управляващите обаче това не било коректно.
Те предлагат още да се промени Гражданско-процесуалният кодекс, с което да се предвиди възможност за обжалване на първоначалната цена на имота, определена от частен съдебен изпълнител. В момента това не било възможно, а така се ощетявал и клиентът, и банката.
По всяка вероятност ще се изисква още при всички договори да влезе в сила и забраната да не се променят едностранно от банката. Само за новите кредити ще важи идеята да отпаднат всички такси за физическите лица. Както и новата методика за изчисление на лихвите. Не е изключена напълно и възможността да се даде срок, в който банките да преобразуват лихвите и по старите договори.
Именно въпросът как да се изчисляват лихвите по кредитите е един от най-спорните, по които власт и банки не са стигнали до единодушие.
Предложението на управляващите е лихвата по кредитите да се формира от пазарен индекс като "Юрибор" или "Софибор" и фиксирана надбавка, която да не се променя през целия срок на договора. Така той щял да е прозрачен и да може да се следи от всеки.
Според присъствали на срещата банкери не приели с охота идеята за ползване на пазарен индекс. Те поели ангажимент да помислят и да направят свое предложение за формула и методика за изчисление на лихвата.
Банкери обясниха, че не отхвърлят напълно варианта за индекс, но изборът му ще бъде сложен. Ето защо в момента се правели изследвания. Необходимо било внимателно
проучване на движението на няколко основни през годините, за да се види кои са най-малко непредсказуеми. Освен това било важно индексът да е релевантен за България. Имало опасност и от повишаване в бъдеще. В момента "Юрибор" е на историческо ниско ниво и оттук нататък щял да върви нагоре. През последните 6 г. той се движи от 0,1 до 6%.
Мотивът за това искане е клиентът да има по-голяма прозрачност при избора на кредит според оскъпяването. Както и да не бъде подвеждан от рекламите, в които е показана една лихва, а отделно има такса за управление и ангажимент, която е лихвен доход, казват запознати с промените.
Целта била всички разходи да са включени в надбавката и човек по-лесно да се ориентира колко дължи. Таксата за разглеждане на искането за заем била напълно неуместна според авторите на промените в закона. Обследването на клиента при кандидатстването било част от нормалната дейност на банката, а не публична услуга. В момента такава такса се дължи, независимо дали човек е одобрен или не за финансиране.
Според банкерите обаче събирането на такси е нормална практика в цяла Европа. Те били свързани с комплексната услуга, която банките предоставят. Представители на финансиращите институции се чудят защо трябва да се премахват, като в крайна сметка ще бъдат вкарани в лихвата и тя ще се увеличи.
Управляващите са категорични, че трябва да се премахне възможността банките едностранно да правят промени в договора за кредит и за депозит.
Нужно било и въвеждането на орган, чрез който споровете между банките и клиентите да се решават по извънсъдебен път.
Банките ще могат да отпускат повече заеми
Изискването за минимална капиталова адекватност от 12%, която трябва да поддържат банките у нас, ще отпадне от януари 2014 г. Това ще се случи, ако бъдат приети промените в закона за кредитните институции. Те са подготвени от финансовото министерство и са качени на сайта за съгласуване.
Капиталовата адекватност е съотношение между основния капитал на банката и общата сума на активите. Отпадането на ограничението ще даде възможност банките да отпускат повече заеми.
С промените и в нашето законодателство се въвеждат новите правила според директива на Европарламента от края на юни тази година, както и на регламент за изискванията към кредитните институции.
При отпадането на минималната капиталова адекватност ще бъдат въведени капиталови буфери. Ще има и стандартизиран режим за надзор върху ликвидността, но без да има минимално изискуеми нива.
С промените в закона ще се въведат и нови изизисквания към членовете на управителния съвет на кредитните институции. Те ще бъдат уредени в наредба на централната банка.
Въвежда се и изискване за оповестяване от БНБ на констатирани нарушения и наложени административни санкции. Изключение ще се прави само при случаите, когато се нарушава финансовата стабилност.
"24 часа"
България отказва да плаща за оръжие от ЕС за Украйна
Дата: 21/10, 16:24
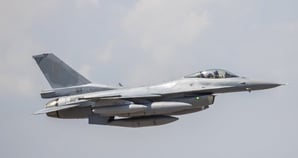
България прати изтребител F-16 и още 3 бойни самолета над Черно море
Дата: 21/10, 16:17
Зам.-кметът на Сунгурларе: Проверяват се четири обществени поръчки
Дата: 21/10, 16:16
Зеленски е готов за мир: Край на боевете по фронтовата линия и референдум в Украйна за отстъпване на територии на Русия
Дата: 21/10, 16:13
България е първа в ЕС по поскъпване на горивата
Дата: 21/10, 16:08