ЛИХВИТЕ ПО КРЕДИТИТЕ НАМАЛЯВАТ, НО ХОРАТА ВЕЧЕ НЕ СМЕЯТ ДА ТЕГЛЯТ ПАРИ ОТ БАНКИТЕ
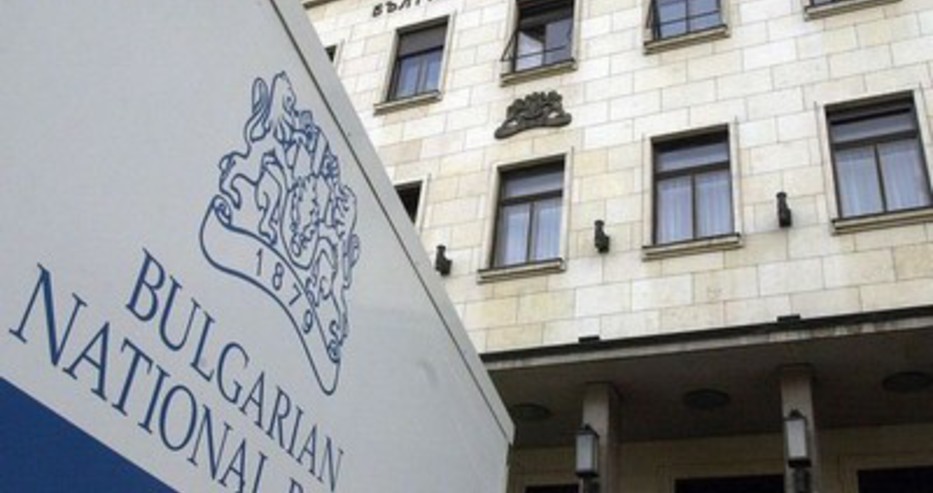
Лихвите по кредитите падат вече трети месец, но това се отнася само за новоотпуснатите заеми, информира БНТ. Ако при новите кредити средното оскъпяване намалява до 7,5%, при старите тази цифра достига 9 на сто. Много хора, които вече са теглили заем, имат затруднения да плащат по-високите лихви, които банките обясниха с кризата. Неразбирането как се образува лихвата им най-често е причината за скъсаната връзка трезор - клиент.
За разлика от първите години на кризата сега банките имат достатъчно пари за раздаване. Дори по-евтините кредити обаче не могат да привлекат хората на фона на продължаващия спад на доходите им.
"Целта е тези средства да се отдадат като кредити, за да се даде тласък на пазара, защото все още хората остават предпазливи в посока задлъжняване и предпочитат да са спестители", коментира Тихомир Тошев от Асоциацията на кредитните консултанти.
За мнозина обаче лихвите по кредитите не само че не намаляват, а необяснимо растат. Иванка Петрова тегли жилищен заем през 2008-ма година във франкове и още на следващата година лихвата й скача драстично. Отделно от това с поскъпването на швейцарската валута вноската се увеличава допълнително. И така - от 600 лв. в началото, вече е 1000 лева. В момента Иванка търси правата си в съда. "Банката и за нови, и за стари кредити тогава увеличаваше лихвите, защото е било криза. Обаче сега лихвите започват да намаляват, как се определят - не е ясно, но нашите лихви остават", споделя жената.
Тенденцията за намаляването на лихвите по кредитите ще продължи през годината, предвиждат специалистите. За старите заеми, като този на Иванка, обаче, банките решават индивидуално. В същото време увеличаването на т. нар. лоши и преструктурирани кредити продължава и през изминалия месец те достигат почти 24% от всички заеми. И независимо, че не представляват заплаха за стабилността на банковата система, ясно свидетелстват не само за свитите бюджети, но и за нарушеното доверие между банките и клиентите. А проблемите се коренят основно в информацията, която получават потребителите, липсата на достатъчно прозрачност при формирането на лихвите и при таксите, определяни от трезорите./БНТ
