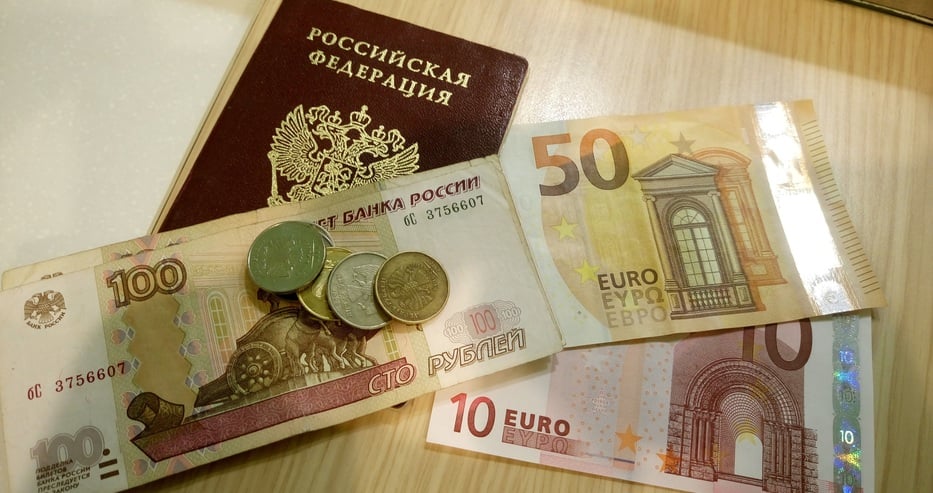
Руски банки дават 17 % лихва по депозити, могат ли българи да си открият сметка?
Пиксабей
15%, 16% и дори 17% годишно – тези цифри отново се появяват в рекламите за банкови депозити. Но максималната лихва почти винаги е с определени условия. За подробности съобщава „Фонтанка“.
След решението на Централната банка на Русия да запази основния си лихвен процент на 14% годишно, банките започнаха да повишават доходността по депозитите. Сбербанк повиши лихвите по шест- и седеммесечните депозити до 13,5%, докато ВТБ повиши дългосрочните си лихви по депозитите, предлагайки до 13,7% за редовни клиенти и до 13,9% за премиум клиенти. Средните лихви в големите банки също се увеличиха леко: според „Финуслуги“, към 16 септември средната доходност по тримесечните депозити е била 13,29%, по шестмесечните депозити - 13%, а по годишните депозити - 12,29%, съобщава „Ведомости“ .
Но това все още са по-изолирани промени, отколкото нова вълна от увеличения на лихвите. Експертите, интервюирани от изданието, смятат, че е преждевременно да се говори за устойчива тенденция.
На този фон възниква логичен въпрос за вложителите: ако основният лихвен процент е 14%, откъде можете да получите повече сега? Отговорът не е толкова прост, колкото биха могли да подсказват рекламните данни. Максималните лихвени проценти наистина надвишават 14%, но най-често това се дължи на приветствена оферта за нови клиенти, бонус за изпълнение на допълнителни условия или много дългосрочен депозит – например три години.
Където залозите са по-високи от ключа
Ако разгледаме по-специално максималните лихви, редица банки в момента предлагат лихви над 14%. „Фонтанка“ проучи данни от официалните уебсайтове на 20 от най-големите кредитни институции. Десет от тях предлагат лихви над ключовия лихвен процент в пиковия си момент, но винаги изискват спазване на определени изисквания. Без бонуси и привилегии, максимумът, който може да очаква един вложител, е около 11-13%.
Сложете парите на 17% и забравете за това за три години.
Най-високият лихвен процент сред събраните оферти е 17% в Совкомбанк. Това обаче не е стандартната доходност за който и да е депозит. Банката добавя до 5 процентни пункта към лихвата, когато са изпълнени редица условия.
Максималната такса е валидна за период от 36 месеца или три години. Клиентите трябва да получат банкова карта, да се регистрират за един от абонаментите „Халва.Десятка“ или „Оптима“, след което да отговарят на месечните насоки за покупки на банката и да поддържат абонамента си. Без допълнителни такси максималната лихва за тази оферта е 13,5% за три месеца.
Подобна е историята и с Алфа-Банк. Лихвеният процент на Алфа-Включевой зависи от основния лихвен процент на Централната банка и фиксираната надбавка на банката. За стандартен клиент с тригодишен депозит е наличен максимум 15,07%. За премиум клиент лихвата за същия срок може да бъде 15,8%. Ако срокът се намали до една година, доходността за стандартен клиент пада до 13,24%, а за премиум клиент - до 13,8% при депозит до 1 милион рубли.
Заявените 16% на Газпромбанк се отнасят и за тригодишен срок. Именно тези дългосрочни депозити позволяват на банката да предлага на потенциалните клиенти лихва, значително по-висока от настоящия основен лихвен процент.
Начинът да получите повече от 14% е да посетите банката за първи път.
В някои случаи високият лихвен процент е ефективно таксата на банката за привличане на нов клиент. След края на периода на приветствие доходността може да спадне значително. Например, Банк Санкт Петербург предлага на новите клиенти 15% годишно за три месеца. За съществуващите клиенти лихвата за същия период е 13,5%.
Синара предлага и максимална лихва от 14,5% за нови клиенти за три месеца. За съществуващи клиенти лихвата е 9% за същия срок.
Yandex Bank предлага още по-кратка оферта: 16% за две седмици за нови клиенти. Извън този по-малко популярен период, новите клиенти могат да получат 14,5% за три месеца, а съществуващите клиенти могат да получат до 13,5%.
Не само статусът на клиента е важен, но и размерът на депозита
В DOM.RF Bank максималната лихва от 14,5% по депозита „Моят дом“ е налична за нови клиенти с минимална сума на депозита от 1,5 милиона рубли и срок от три месеца. За по-малки депозити максималната лихва е 14,4%. Същите условия важат и за съществуващи клиенти с „нови пари“. Нови пари се определят като всяка сума над максималния баланс от предходния месец, която е депозирана по сметката на вложителя през текущия календарен месец. Ако вложителят държи „стари пари“, максималната лихва е 13,7% за по-малки депозити и 13,9% за депозити от 1,5 милиона рубли или повече.
В Уралсиб максималните 14% изискват и голяма сума на депозита: това важи за едногодишен депозит от поне 10 милиона рубли и пакет „Частно банкиране“. При същите 10 милиона рубли и различен премиум пакет лихвата е 13,9%. За суми, започващи от 1 милион рубли, но по-малки от 10 милиона, максималната лихва е 13,8%. За по-малки суми банката предлага приблизително 13,6% годишно.
OTP Bank предлага лихва от 13,6% за шест месеца за депозити от 50 милиона рубли или повече. За по-малки суми за същия срок максималната лихва е 13,4%.
Най-големите банки имат по-ниски лихвени проценти
Сбербанк повиши максималния лихвен процент по своя депозит „Най-добър %“ за шест и седем месеца до 13,5%. Максималният лихвен процент се състои от базовия лихвен процент и допълнителните такси. Тези условия включват абонамент за услугата SberPrime или премиум, получаване на заплата или пенсия по карта на Sber или харчене на поне 30 000 рубли по карти и поддържане на определен баланс в спестовната сметка. Освен това, за да се получи право на допълнителна такса, се взема предвид финансовата активност на клиента през предходните три месеца. Без допълнителните такси максималният базов лихвен процент е значително по-нисък – 11,9% – и 12% за депозити от 1 милион рубли или повече.
Междувременно VTB предлага до 13,7% за осемнадесет месеца. Съдейки по условията и изчисленията на уебсайта на банката, максималната лихва е свързана с първия депозит или „нови пари“, онлайн откриване и дългосрочен кредит. Ако изберете едногодишен срок, лихвата пада до 13,5%, а за шест месеца - до 13,4%.
Това демонстрира ключова пазарна тенденция: банките са склонни да плащат повече за пари, които клиентът ще внася за дълъг период от време и които е много малко вероятно да изтегли в рамките на няколко месеца. Както представители на пазара отбелязаха в медиите, кредитните институции в момента коригират лихвите предимно за срокове от шест месеца или повече, въз основа на очакванията за бъдещи движения на ключовите лихви.
Най-необичайното състояние
Най-неочакваното условие за получаване на увеличената лихва беше участието в благотворителната кампания на PSB „Принос към победата“. Вложителите с „нови пари“ получават 14,3% за 191 дни (малко повече от шест месеца). Минималната гарантирана лихва за клиенти със „стари пари“ за същия период е 13,4%.
Идеята е, че за всеки открит депозит банката превежда 3000 рубли на благотворителната фондация „Подарете си бъдеще“ от името на вложителя. Парите ще бъдат използвани за подпомагане на военнослужещи и жители на нови и гранични региони. Такива депозити могат да бъдат открити до 14 декември.
Спестовните сметки са съвсем различна история
Много банки рекламират лихви по спестовни сметки, които надвишават основния лихвен процент. Например, МТС Банк и Банк Санкт Петербург предлагат 15,5% годишно по спестовни продукти за първите два месеца, но това е само оферта за добре дошли. В МТС Банк лихвата след това пада до 12,2% въз основа на дневното салдо и до 12,5% въз основа на минималното салдо. В Банк Санкт Петербург началният лихвен процент се прилага за първата спестовна сметка и не може да се комбинира с други бонуси. За получаване на началния лихвен процент са необходими и покупки с карта.
Ozon Bank предлага максимална лихва от 15,1% по спестовни сметки, но само за първите два месеца и с включване на опции, специфични за статуса. След периода на добре дошли се прилага базовата лихва от 12,5%. Ако не отговаряте на някое от изискванията, ще трябва да се задоволите с оскъдните 7%.
Спестовната сметка обаче се различава съществено от депозита: средствата обикновено остават налични за теглене, но банката може да промени условията за начисляване на лихва. Следователно, сравняването на промоционалния лихвен процент от 15% по спестовна сметка директно с фиксирания лихвен процент по депозит е неточно.
Вижте дребния шрифт
Основното правило сега е просто: трябва да гледате не най-голямото число в рекламата, а условията, при които то се появява.
Срок. 16-17% за три години и 14-15% за три месеца са напълно различни оферти.
Статус на клиент. Началният лихвен процент често е достъпен само за тези, които са нови в банката или не са депозирали пари там от известно време.
„Нови пари“. Всяка банка има свое собствено определение за този термин. Например, в PSB това е разликата между салдото по сметката към момента на откриване на депозита и максималното салдо през предходните три месеца. Максималният лихвен процент за „Депозит за победа“ е 14,3%, а минималният гарантиран лихвен процент е 13,4%.
Допълнителни продукти. Карта, абонамент, премиум услуга или определен обем покупки могат значително да увеличат процента, но само стига клиентът да отговаря на условията.
Посочената цифра гарантирана ставка ли е или максимална ставка? За някои продукти разликата между тези две цифри може да бъде значителна.
По принцип чуждестранни граждани (включително българи) могат да откриват банкови сметки в руски банки, но на практика възникват огромни логистични, юридически и санкционни препятствия, които правят възползването от тези лихви изключително трудно или почти невъзможно за обикновен човек от България.
Основните пречки и особености са следните:
-
Санкции и международни преводи (SWIFT): Повечето големи руски банки (като Сбербанк, ВТБ, Газпромбанк и др.) са извадени от системата SWIFT или са под тежки западни санкции. Това означава, че дори да успеете да внесете пари, преводът на средства от българска към руска банка (и обратно) чрез стандартни банкови канали е силно ограничен, блокиран или облаган с непосилни такси и проверки от страна на европейските банки.
-
Изискване за физическо присъствие: Макар руското законодателство принципно да позволява на чужденци да откриват сметки, повечето банки изискват физическо присъствие в клон на територията на Русия, представяне на валиден паспорт, превод на документите на руски език и законно основание за престой (миграционна карта, виза или разрешение за пребиваване). Дистанционното откриване на сметка онлайн от чужбина за нерезиденти от ЕС е практически неприложимо.
-
Валутен риск (Девалвация на рублата): Тези високи лихви (от 15% до 17%) се предлагат единствено за депозити в руски рубли. Руската рубла е силно волатилна валута. Дори да постигнете доходност от 17% за година или три, ако курсът на рублата спрямо еврото спадне с повече от този процент (което е често срещано явление при геополитически сътресения), в крайна сметка ще сте на загуба при превръщането на парите обратно в евро или лева.
-
Данъчни и правни задължения: Като български граждани и най-вероятно местни данъчни жители, вие имате задължение да декларирате чуждестранните си сметки и доходи пред българските институции (НАП) и да плащате дължимите данъци върху получената лихва в България, освен ако не възникнат казуси с двойното данъчно облагане, което в настоящите условия е силно усложнено спрямо Русия.
Заключение: Въпреки че формална забрана за чужденци няма, практическото прехвърляне на капитали към руски банки от България, рискът от валутни сривове на рублата и строгите банкови ограничения правят подобна стъпка изключително рискова и трудно изпълнима за редови инвеститор.

Редактор "Екип на Петел",
За реклама в "Петел" на цена от 40 евро без ДДС на ПР публикация пишете на [email protected]
Следете PETEL.BG всяка минута 24 часа в денонощието!
Изпращайте вашите снимки на [email protected] по всяко време на дежурния редактор!
